Оплата картой по QR-коду и через СБП: в чём разница и как с кредиткой
Оплата картой по QR-коду и оплата через СБП выглядят у кассы одинаково: навели камеру, увидели сумму, подтвердили. Деньги при этом идут разными дорогами. В первом случае это операция по карте — через эквайринг продавца, платёжную систему и банк, выпустивший карту. Во втором — перевод со счёта на счёт через Систему быстрых платежей, где номера карты в цепочке нет.
От маршрута зависят подтверждение платежа, стоимость приёма для магазина, возврат, кэшбэк и, если вы платите кредиткой, беспроцентный период. Ниже — сравнение двух маршрутов по основным признакам, затем отдельный разбор кредитных карт: что написано в открытых условиях Сбербанка, Т-Банка, Альфа-Банка, Промсвязьбанка (ПСБ) и ВТБ на 17 октября 2026 года и сколько может стоить ошибка.
Оплата картой по QR-коду и через СБП: короткое сравнение
Если коротко, QR СБП — это перевод с вашего счёта на счёт продавца, а карточный QR — платёж по карте, который начинается со сканирования. «Карточный QR» — не официальный термин. Так мы называем любой код, после которого платёж идёт по карточной схеме: через кошелёк с токеном карты или через платёжную страницу эквайера, где списание проходит как операция по карте.
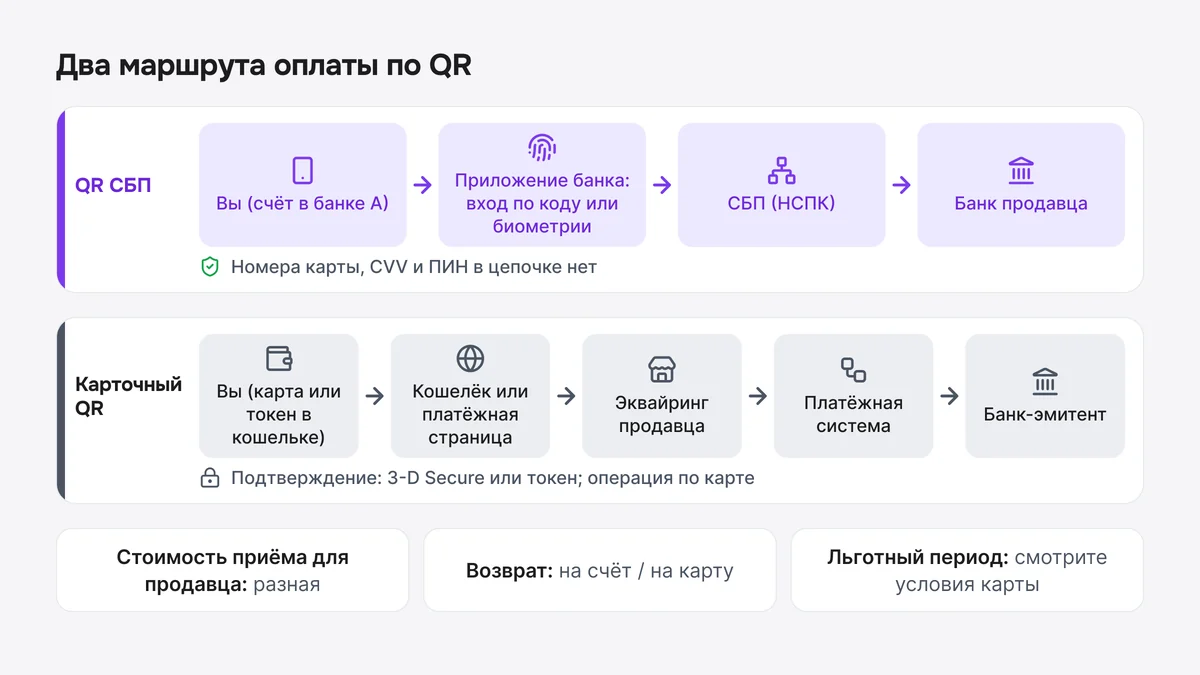
На месте отличить маршруты можно по экрану после сканирования. Открылось приложение вашего банка с выбором счёта и суммой — это СБП. Открылась веб-страница с полями для номера карты или кнопка платёжного сервиса — это карточный маршрут. Есть и третий вариант: универсальный QR НСПК. По описанию НСПК, после сканирования камерой открывается платёжная страница с суммой, названием точки и теми способами, которые точка принимает: СБП, цифровой рубль, платёжные сервисы банков, рассрочка. Одна наклейка может вести в оба маршрута, и выбор делаете вы.
Сводка по основным признакам:
| Признак | QR СБП | Карточный QR |
|---|---|---|
| Что происходит с деньгами | Перевод со счёта плательщика на счёт продавца через СБП | Операция по карте: эквайринг продавца, платёжная система, банк-эмитент |
| Подтверждение платежа | Вход в приложение банка и подтверждение суммы | Подтверждение на устройстве (токен) или 3-D Secure на платёжной странице |
| Номер карты, CVV и ПИН | Номер карты продавцу не передаётся, CVV и ПИН не нужны | Токен вместо номера либо ввод номера, срока и CVC; ПИН не нужен |
| Стоимость приёма для продавца | Ставка СБП, зависит от категории точки (MCC) | Тариф эквайринга по договору с банком |
| Зачисление продавцу | На сайте СБП для бизнеса: «мгновенно» | Срок по договору; у Т-Банка карта — на следующий день |
| Возврат и споры | Обратной операцией на счёт плательщика; чарджбэк — только для карты | Возврат на карту; спор — через банк-эмитент (чарджбэк) |
| Документы и учёт | Чек по 54-ФЗ, как при любой безналичной оплате | Чек по 54-ФЗ; отчёты и комиссия эквайера — по договору эквайринга |
| Льготный период по кредитке | Решает банк плательщика; по условиям карты Сбербанка покупки по СБП входят в период, а платежи по «свободным реквизитам» и переводы — нет (подробнее ниже) | Как у обычной покупки, если MCC продавца не в перечне исключений банка |
Пошаговую оплату в приложениях банков мы разбирали отдельно — в материале про оплату по QR-коду в Сбербанке и Т-Банке.
Как устроен карточный QR: токен, платёжная страница и эквайринг
Карточный маршрут встречается в двух видах. Первый — QR или ссылка, которая открывает платёжную страницу эквайера: так работает интернет-эквайринг. Вы вводите номер карты, срок действия и CVC. Страница передаёт данные банку-эквайеру, тот — платёжной системе, а она — банку-эмитенту, то есть банку, выпустившему вашу карту. Эмитент проверяет лимит и решает, одобрить ли операцию и нужен ли 3-D Secure.
Второй вид — оплата через кошелёк или платёжный сервис. Вместо номера карты там работает токен: цифровой заменитель номера, который привязан к устройству и бесполезен вне этой связки. Пример — SberPay. Сбер на странице сервиса пишет, что в интернете не надо «вводить данные и ждать СМС-подтверждения», а покупку попросят подтвердить в приложении, биометрией или другим способом.
На сайте Сбера «Оплата по QR через СБП» вынесена отдельным пунктом, так что на экране смотрите, какую кнопку нажимаете. Что объединяет все карточные сценарии: платёж идёт по карте, а значит, действуют правила карты — лимит, кэшбэк, беспроцентный период по условиям вашего банка.
Как устроен QR СБП: перевод со счёта на счёт без номера карты
В QR СБП зашиты реквизиты получателя, а в динамическом коде ещё и сумма. Вы сканируете код камерой или сканером в приложении банка, видите получателя и сумму, выбираете счёт для списания и подтверждаете. Деньги уходят через СБП на счёт продавца; операционным и платёжным клиринговым центром системы выступает НСПК. По описанию НСПК, покупателю не нужно передавать данные карты продавцу или вводить их на сайтах, а счёт для списания он выбирает сам в приложении банка.
Слово «счёт» здесь не оговорка. Источник списания — счёт в банке: дебетовый или, если банк разрешает, кредитный. Какие счета доступны для списания, определяет ваш банк. НСПК в вопросах и ответах пишет прямо: «Не каждый банк разрешает оплачивать покупки и совершать переводы с кредитных карт». Перед оплатой советуют уточнить условия, а если кредитный счёт доступен, указать его приоритетным в СБП.
У статического кода суммы нет: её вводите вы. Это удобно для точки на рынке, но ошибка в одной цифре уходит продавцу так же быстро, как верная сумма. После подтверждения платёж из приложения, как правило, не отозвать: вернуть деньги можно, договорившись с продавцом о возврате.
Подтверждение платежа: 3-D Secure против входа в приложение банка
3-D Secure — протокол, в котором банк-эмитент убеждается, что карту в форме оплаты вводит её владелец: присылает код в SMS или пуш, просит подтвердить в приложении или биометрией, а при низком риске пропускает операцию без запроса. Он нужен там, где реквизиты вводят в форму, — то есть в карточном маршруте.
В QR СБП проверка стоит в другом месте — на входе в приложение. Вы открываете банк по коду доступа или биометрии, видите получателя и сумму и нажимаете «Оплатить». Отдельного кода из SMS нет: банк и так знает, кто вошёл. Поэтому отдельный протокол вроде 3-D Secure здесь не нужен, а вместе с ним нет и механики сдвига ответственности, которая есть у карточных споров.
С реквизитами карты картина такая. На платёжной странице вводят номер, срок и CVC/CVV — трёхзначный код с оборота карты; в кошельке вместо них работает токен. В QR СБП ничего из этого нет: номер карты продавцу не уходит. ПИН-код карты не нужен ни там, ни там: его просят только терминал и банкомат. Код доступа к приложению банка, который тоже иногда называют ПИНом, — другая вещь. Если страница по QR просит ПИН карты, платёж надо остановить.
Есть то, чего не делает ни одно из подтверждений: они не проверяют получателя. 3-D Secure убеждается, что платите вы, вход в приложение — тоже. Кто получит деньги, видно только на экране оплаты: название точки и сумму сверяйте сами.
Продавцу: стоимость приёма, сроки зачисления и как предложить оплату картой
Для продавца выбор маршрута — это стоимость и срок денег. На сайте СБП для бизнеса указаны ставки 0,2%, 0,4% и 0,7% в зависимости от категории точки (MCC); для 0,4% и 0,7% потолок — 1 500 ₽ за операцию, а деньги приходят на расчётный счёт «мгновенно». Тариф карточного эквайринга задаёт договор с банком. Для примера: Т-Банк на странице эквайринга называет для кафе и фастфуда 1,5% за оплату картой (без НДС) и 0,4% или 0,7% по QR СБП, а выручку по карте зачисляет на следующий день, по QR — сразу. У вашего банка цифры будут свои.
Если клиент хочет платить именно картой, нужен эквайринг: терминал или платёжная ссылка. Её выпускает банк или платёжный сервис — подробности в материале про ссылку на оплату картой, — и её можно превратить в QR. Наш генератор так и работает: QR ведёт на страницу вашего провайдера, платёж принимает он. Мы не банк и не платёжная система. Будет оплата карточной или по СБП, определяет провайдер и вставленная вами ссылка, а не сам код. Сравните тарифы своего банка: если важна низкая комиссия, спросите про QR СБП.
Чек по 54-ФЗ нужен в обоих случаях: НСПК напоминает, что расчёты по QR считаются безналичными. Для учёта Т-Банк уточняет: с 1 января 2026 года на комиссию за торговый эквайринг начисляется НДС 22%, на приём через СБП — нет.
Возврат, споры и кэшбэк: чем различаются два маршрута
Возврат по QR СБП идёт обратной операцией через банк продавца на счёт плательщика. Т-Банк на странице про оплату по QR пишет, что деньги за возврат покупки, оплаченной через СБП, поступают сразу, а при других способах оплаты — на следующий день. Но отсчёт идёт с момента, когда продавец оформил возврат: сколько он будет тянуть, СБП не определяет.
По карточной операции деньги возвращаются на карту отменой или refund, срок зависит от банка-эмитента. Спор о платеже строится иначе: у карты есть оспаривание, чарджбэк. Т-Банк в материале про чарджбэк (февраль 2023 года) пишет, что обращаться можно в течение 120 дней с даты проблемы, иногда срок короче, а условия задают платёжные системы. Он же уточняет: оспорить так можно, только если вы платили картой. Если продавец не вернул деньги за покупку, оплаченную через СБП, разговор начинается с письменного обращения к нему и в свой банк.
Кэшбэк зависит от программы банка. Т-Банк пишет, что за оплату по QR через СБП кэшбэк по его картам не начисляется, кроме партнёрских предложений, где этот способ указан в условиях. У универсального QR НСПК обещание другое: если выбрать способ оплаты с бонусами или кэшбэком, они сохранятся, а размер определяет выбранный способ и его программа лояльности. Общего правила нет — смотрите условия своей карты.
Можно ли платить по QR-коду кредитной картой: короткий ответ
Короткий ответ: иногда, и зависит это от двух вещей — какой маршрут стоит за QR и что разрешает банк-эмитент. Если код ведёт на платёжную страницу или в кошелёк, кредитка работает как любая карта: списание идёт за счёт кредитного лимита, то есть максимальной суммы долга, которую банк разрешил по карте. Если это QR СБП, доступность кредитного счёта определяет ваш банк (мы приводили слова НСПК выше).
Дальше вопрос не в том, спишется ли платёж, а в том, как банк его запишет. От этого зависят проценты и плата. Беспроцентный период, его же называют льготным или грейс-периодом, — срок, в течение которого проценты за покупки не начисляются, если вовремя вносить минимальный платёж и погасить долг к дате из выписки. Считают его по-разному: у карты «Платинум» Т-Банка — до 55 дней со следующего дня после выписки, у кредитной СберКарты — до 120 дней, новый период начинается с первого числа каждого месяца. Условие задаёт тариф карты, а не закон: Т-Банк в правилах пишет «если он предусмотрен Тарифным планом».
Как банк определяет операцию: покупка, перевод или квази-кэш
Для банка-эмитента операция — это не «QR» и не «СБП», а запись с типом и кодом MCC. Для кредитной карты важны три типа. Покупка — оплата товара или услуги у продавца с обычным MCC: на неё, как правило, распространяется беспроцентный период. Перевод — деньги человеку или организации, например по номеру телефона. Квази-кэш — операции, которые банк приравнивает к получению наличных, хотя наличные не выдают: пополнение электронных кошельков, покупка дорожных чеков, переводы букмекерам. В перечнях банков это, как правило, MCC 6050 и 6051, но перечень у каждого банка свой.
Сбербанк на странице про беспроцентный период называет коды по группам: переводы денег — 4829, 6531–6538 и 9400; выдача наличных — 6010 и 6011; услуги финансовых учреждений — среди прочих 6050 и 6051; казино — 7995; ломбарды — 5933. MCC присваивает точке продаж банк-эквайер, поэтому магазин с неудачным кодом может оказаться в перечне исключений вашего банка, хотя вы купили обычный товар. ВТБ в материале от 3 февраля 2025 года предупреждает: банк может удержать комиссию («q-cash fee») и за обычную покупку из-за неверно присвоенного MCC, а перевод по номеру телефона в магазине для кредитки способен попасть в квази-кэш.
| Как банк записал операцию | Что может произойти с кредиткой | Где написано |
|---|---|---|
| Покупка у продавца | Беспроцентный период действует при соблюдении условий карты | Сбербанк, Т-Банк, Альфа-Банк, ПСБ — для покупок по СБП (ниже) |
| Платёж по реквизитам, в том числе по QR-коду с реквизитами | Сбербанк: проценты с первого дня, кроме платежей организациям из каталога «Платежи» | Страница «Беспроцентный период» на sberbank.ru, п. 2.27 общих условий кредитной карты (с 1 сентября 2026 года) |
| Перевод | Сбербанк: проценты с первого дня и комиссия 5,9% плюс 590 ₽. Газпромбанк: перевод с кредитки через СБП банк «расценит это как снятие наличных, спишет комиссию и отменит беспроцентный период» | Страницы банков (Газпромбанк — обновление от 17 сентября 2026 года) |
| Квази-кэш | Комиссия, отмена беспроцентного периода или повышение ставки — на усмотрение банка | Материал ВТБ от 3 февраля 2025 года |
Льготный период при оплате по QR: Сбербанк, Т-Банк и другие банки
По общим условиям кредитной карты Сбербанка (редакция с 1 сентября 2026 года, п. 2.27, для карт, выпущенных с 1 августа 2020 года; у более ранних карт условия в отдельной редакции) в беспроцентный период входит оплата товаров и услуг и приравненные к ней операции, в том числе с использованием СБП. Не входят наличные, переводы и платежи по «свободным реквизитам» юридическим лицам: реквизиты вводят вручную или сканируют в СберБанк Онлайн QR-код с реквизитами получателя. Страница «Беспроцентный период» на sberbank.ru перечисляет исключения проще: исключены платежи, реквизиты которых вводятся вручную или по QR-коду в СберБанк Онлайн (кроме организаций из каталога «Платежи»), и «нельзя снимать наличные, переводить деньги по номеру телефона, реквизитами или СБП». Условия разводят два случая: покупку по СБП и платёж по реквизитам, даже если реквизиты получателя считаны с QR-кода. В марте 2026 года СМИ сообщали со ссылкой на банк, что со 2 апреля 2026 года период не будет действовать «на оплату по реквизитам и через СБП». Текста рассылки мы не нашли, а условия карты покупки по СБП из периода не исключают. Надёжно только то, что написано в условиях вашей карты, поэтому сверяйте тип операции в истории.
Покупки картой в магазинах остаются в периоде: на странице «Беспроцентный период» он указан как «120 дней на все покупки», исключения перечислены отдельно. У остальных банков в открытых условиях картина такая:
| Банк | Что написано в открытых условиях |
|---|---|
| Т-Банк (бывший Тинькофф) | В справке на вопрос «Можно ли оплачивать покупки по QR-коду через СБП кредитной картой?» ответ: «Комиссии нет. Если внести деньги на кредитную карту до конца беспроцентного периода, то процентов за покупку не будет». В справке о беспроцентном периоде среди входящих операций названы покупки по QR-коду. В приложении № 1 к правилам тарифов по кредитным картам в перечне операций с беспроцентным периодом указаны «покупки по СБП (в т. ч. при сканировании QR)» |
| Альфа-Банк | На странице карты «150 дней без процентов» банк пишет, что оплата покупки по QR-коду или через СБП считается покупкой и входит в период. Срок периода и условия его продления зависят от договора |
| ПСБ | Карта «180 дней без %»: период «распространяется в том числе на оплату покупок по QR-коду через СБП» (срок 180 дней указан для карт, полученных с 11 сентября 2024 года) |
| ВТБ | В описании беспроцентного периода: «Снятие наличных и переводы не входят в беспроцентный период», а также казино, тотализаторы, электронные кошельки, лотерейные билеты и другие операции из правил. Про СБП и QR прямого указания не найдено — уточните в приложении или на линии банка (в списке документов на странице есть правила, действующие с 30 августа 2026 года) |
Читать это нужно аккуратно. Когда банк называет «покупками» оплату по QR через СБП, он имеет в виду оплату товара у продавца. Перевод человеку по номеру телефона через ту же СБП — другая операция: Сбербанк, ВТБ и Газпромбанк не включают переводы в период, а у Т-Банка они входят только в пределах лимита бесплатных переводов.
Решающим для вашей карты остаётся тариф или индивидуальные условия, а не эта таблица.
Сколько стоит ошибка: переплата на условном примере и платы по кредитке
Посчитаем на условном примере. Вы заплатили 30 000 ₽ кредиткой по QR СБП, а банк не включил операцию в беспроцентный период. Ставка по карте — условные 30% годовых, долг вы закрыли через 55 дней. Это условный пример: у вашей карты ставка и срок другие.
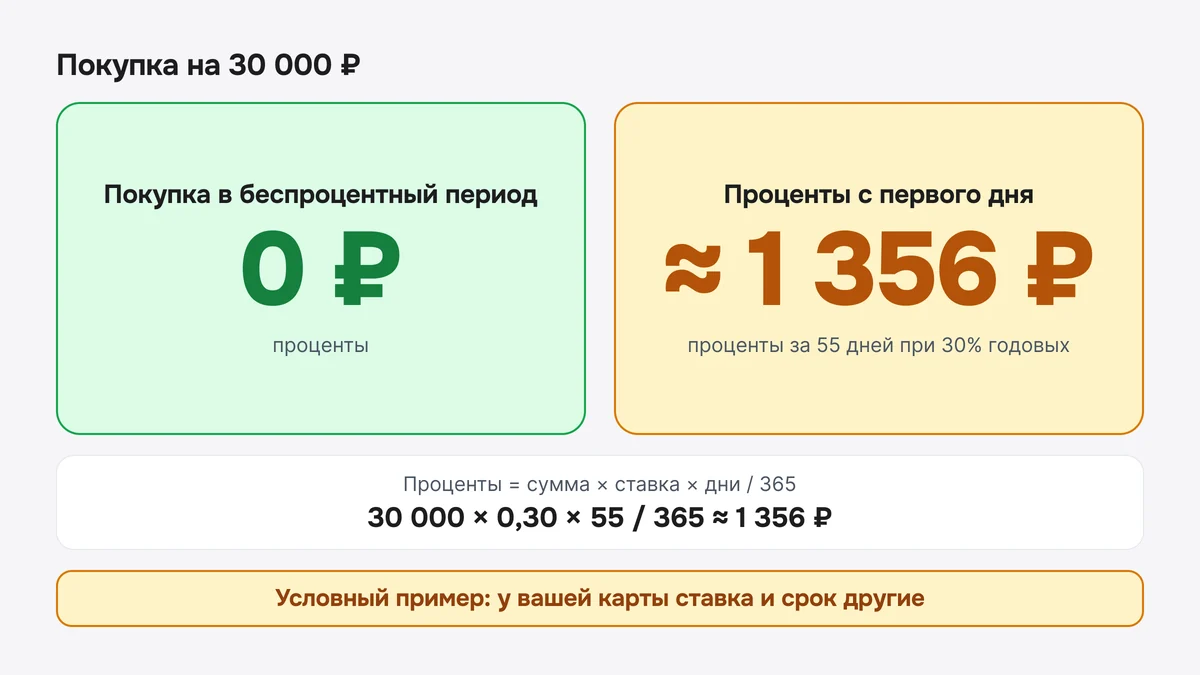
Упрощённая формула: проценты = сумма × ставка × дни / 365. Для нашего случая 30 000 × 0,30 × 55 / 365 ≈ 1 356 ₽. Те же 30 000 ₽ при другом сроке до погашения:
| Срок до погашения | Проценты при 30% годовых | В беспроцентный период |
|---|---|---|
| 30 дней | ≈ 740 ₽ | 0 ₽ |
| 55 дней | ≈ 1 356 ₽ | 0 ₽ |
| 100 дней | ≈ 2 466 ₽ | 0 ₽ |
Это именно проценты. Плата за перевод или наличные устроена иначе и выше: на странице Сбербанка комиссия за снятие наличных и переводы — 5,9% от суммы плюс 590 ₽. На 30 000 ₽ это 2 360 ₽ сразу, до всяких процентов. Эта плата относится к наличным и переводам, а не к покупкам. Но если банк запишет операцию как перевод или квази-кэш, итог будет другим, поэтому после платежа стоит посмотреть, как операция отражена в истории.
Проценты — не единственный риск. Пропущенный обязательный (минимальный) платёж ставит под угрозу беспроцентный период в целом: об этом прямо пишут и Сбербанк, и Т-Банк в своих условиях.
Как заплатить кредиткой и сохранить беспроцентный период
Задача простая: платить так, чтобы банк записал операцию как покупку. Это не поиск лазеек, а выбор способа оплаты, который в условиях вашей карты назван покупкой.
- Откройте условия карты до платежа. Ищите перечень операций без беспроцентного периода и слова «СБП», «QR», «реквизиты», «перевод».
- Выберите маршрут. Если магазин принимает карту — терминал, NFC, кошелёк или платёжная страница, — это обычная покупка по MCC продавца. QR СБП с кредитки имеет смысл, только если банк прямо называет покупки по СБП покупками, как Сбербанк (в общих условиях карты), Т-Банк, Альфа-Банк и ПСБ.
- Если в вашем банке QR СБП исключён из периода, платите по такому коду с дебетового счёта, а не с кредитки.
- Проверьте операцию после платежа. В истории тип (покупка или перевод) и MCC должны соответствовать ожиданиям. Расхождение — повод написать в банк в тот же день.
- Закройте долг и вносите обязательный платёж в срок: период действует только при этих условиях.
Чего не стоит делать: снимать с кредитки наличные, переводить с неё деньги по номеру телефона «потому что быстрее» и пополнять электронные кошельки. Сбербанк, Т-Банк и ВТБ называют в своих перечнях исключениями наличные и кошельки; переводы Сбербанк и ВТБ исключают полностью, а Т-Банк — сверх бесплатного лимита.
Что проверить до оплаты и что делать, если проценты уже начислены
Что проверить перед платежом:
- Получатель и сумма на экране оплаты. Название точки и цифры должны совпасть с ценником и чеком.
- Источник списания. Какая карта или счёт выбраны. В СБП кредитный счёт, если банк его разрешает, указывают приоритетным — убедитесь, что платёж уйдёт не с него, если вам это не нужно.
- Что зашито в QR. Онлайн-сканер QR на нашем сайте покажет содержимое кода — ссылку или реквизиты — до того, как вы что-то подтвердите. Получателя он не проверяет и от наклейки-подделки поверх настоящего кода не защищает.
- Куда ведёт ссылка. Если QR открыл страницу с полями для карты, адрес должен быть знакомым, а ПИН-код карты такая страница спрашивать не должна.
Если проценты уже начислены, порядок действий такой:
- Откройте операцию в приложении: тип, MCC и дату обработки.
- Сверьте с условиями карты. Если банк прямо называет такие платежи исключением, это не ошибка, а условие: остаётся погасить долг как можно скорее, потому что проценты идут за каждый день пользования деньгами.
- Если считаете, что операцию записали неверно — например, как перевод, хотя это покупка, — напишите в банк через чат приложения с датой и суммой и попросите проверить тип операции. Пересмотр не гарантирован.
- Не согласны с ответом банка — можно подать жалобу в Банк России.
Условия банков приведены на 17 октября 2026 года, они меняются и различаются по продуктам. Перед платежом откройте тариф вашей карты. Материал не заменяет консультацию банка и не призывает пользоваться кредитной картой.
Что сделать дальше. Если вы покупатель, до следующей оплаты откройте перечень операций без беспроцентного периода в своём банке и посмотрите, как он называет платежи по СБП. Если вы продавец, соберите QR-код для приёма оплаты со ссылкой на платёжную страницу вашего банка или эквайера и подпишите рядом, чем платят по этому коду: оплата картой по QR-коду и оплата по СБП — разные вещи, и клиент вправе знать, какую из них выбирает.
Частые вопросы
Чем оплата картой по QR-коду отличается от оплаты через СБП?
При оплате картой по QR-коду списание идёт как операция по карте: через эквайринг продавца, платёжную систему и банк-эмитент, с вводом реквизитов на платёжной странице или токеном в кошельке и подтверждением 3-D Secure. При оплате через СБП деньги переводятся со счёта на счёт, номер карты продавцу не передаётся, а платёж подтверждается входом в приложение банка. Различаются тариф для магазина, возврат (на карту или на счёт) и условия по кредитной карте: их задаёт банк.
Можно ли оплатить по QR-коду кредитной картой?
Можно, если за QR стоит карточный маршрут: платёжная страница или кошелёк работают с кредиткой как с любой картой. В QR СБП источником списания служит счёт, и НСПК предупреждает: не каждый банк разрешает платить с кредитных карт. Доступность видно на экране оплаты в приложении. Отдельный вопрос — беспроцентный период: Сбербанк, Т-Банк, Альфа-Банк и ПСБ в открытых условиях относят покупки по СБП к периоду, но Сбербанк исключает переводы и платежи по «свободным реквизитам».
Работает ли оплата кредитной картой Сбербанка по QR-коду?
Работает, если банк разрешает платить кредитным счётом: доступность видно на экране оплаты. По общим условиям карты (редакция с 1 сентября 2026 года) оплата с использованием СБП входит в беспроцентный период, а платежи по «свободным реквизитам» юрлицам, в том числе по QR-коду с реквизитами, переводы и наличные — нет: проценты по ним идут с первого дня. Платежи организациям из каталога «Платежи» СберБанк Онлайн, по странице банка, из исключения выведены. СМИ в марте 2026 года писали о правиле «со 2 апреля»; текста рассылки мы не нашли, поэтому сверяйте тип операции в истории и условия своей карты.
Есть ли льготный период при оплате по СБП с кредитной карты?
У разных банков по-разному, и условие записано в тарифе карты. Сбербанк по общим условиям включает в период оплату товаров и услуг с использованием СБП, но не включает переводы и платежи по «свободным реквизитам» юрлицам. Т-Банк в справке отвечает, что процентов за покупку по QR СБП не будет при погашении до конца периода. Альфа-Банк и ПСБ относят покупки по QR через СБП к периоду. У ВТБ прямого указания про СБП не найдено. Перевод человеку — отдельный случай: Сбербанк, ВТБ и Газпромбанк не включают его в период.
Какая комиссия при оплате по СБП с кредитки Сбербанка?
За покупку по QR СБП покупатель комиссию, как правило, не платит: НСПК пишет, что покупателям, оплачивающим по графическому коду, комиссию платить не нужно. Комиссия 5,9% плюс 590 ₽ в тарифе Сбербанка относится к снятию наличных и переводам. Если банк запишет операцию как перевод, итог другой, поэтому проверьте тип операции в истории и «Сборник тарифов по кредитным картам».
Как оплатить по QR-коду кредитной картой ВТБ или Т-Банка (Тинькофф)?
В приложении Т-Банка (бывший Тинькофф) после сканирования QR выбирают нужный счёт из списка, включая кредитный, и нажимают «Оплатить»; по справке банка комиссии нет, а проценты за покупку не начисляются, если внести деньги до конца беспроцентного периода. У ВТБ про оплату по QR СБП с кредитной карты в открытых условиях прямого ответа не нашлось: названы исключения (наличные, переводы, казино, электронные кошельки). Доступность кредитного счёта видно на экране оплаты, остальное уточните в приложении или на линии банка.
Нужен ли 3-D Secure при оплате по QR-коду?
При оплате по QR СБП — нет: подтверждение происходит в приложении банка при входе и нажатии «Оплатить», карточные реквизиты не вводятся. Если QR ведёт на платёжную страницу эквайера и вы вводите карту, банк-эмитент может запросить 3-D Secure — код из SMS, пуш или биометрию — либо пропустить операцию без запроса при низком риске. Оплата через кошелёк с токеном подтверждается на устройстве. ПИН-код не нужен ни в одном из этих сценариев.
Где вернут деньги быстрее — при оплате картой по QR или через СБП?
Сроки зависят от продавца и банков. По описанию НСПК, возврат за покупку через СБП оформляет продавец обратной операцией, и средства возвращаются покупателю через СБП. Т-Банк пишет, что деньги за возврат покупки, оплаченной через СБП, поступают сразу, а при других способах оплаты — на следующий день. По карточной операции срок возврата на карту определяет банк-эмитент. Главное — как быстро продавец оформит возврат: попросите чек и номер операции.