Лимиты СБП: сколько можно переводить без комиссии в 2026 году
Лимиты СБП — это не одно число, а три разных ограничения, и в запросе «сколько можно переводить» люди почти всегда спрашивают про одно из них: бесплатный порог. В 2026 году он по-прежнему равен 100 000 ₽ в календарный месяц на переводы другим людям. Всё, что выше, не запрещено, а тарифицируется: комиссия до 0,5 % от превышения и не больше 1 500 ₽ за перевод.
Отдельно живут потолок одной операции (до 1 млн ₽), лимиты вашего банка на сутки и месяц, перевод самому себе в другой банк (до 30 млн ₽ в месяц без комиссии) и оплата по QR у продавца, которая порог не расходует. Цифры ниже сверены 17 октября 2026 года с Банком России, НСПК и страницами банков. У каждой указан источник, а там, где страницы одного банка противоречат друг другу, это сказано прямо.
Лимиты СБП в 2026 году: коротко и в таблице
Если нужен ответ за минуту, вот он. Таблица собрана по сведениям Банка России и НСПК на 17.10.2026; банки вправе вводить свои рамки внутри этих границ.
| Что ограничено | Сколько (сверка 17.10.2026) | Кто задаёт | Что при превышении |
|---|---|---|---|
| Одна операция | до 1 млн ₽; перевод себе в другой банк — до 30 млн ₽ | Банк России, правила СБП | Операция не пройдёт |
| Сутки и месяц | у каждого банка своё; ориентир ЦБ 2022 года — не менее 150 000 ₽ в сутки | Ваш банк | Перевод отклонят до обновления лимита |
| Бесплатные переводы другим людям | 100 000 ₽ в календарный месяц, отдельно по каждому банку | Банк России | Комиссия до 0,5 % от превышения, не больше 1 500 ₽ за перевод |
| Переводы себе в другой банк | до 30 млн ₽ в месяц без комиссии | Банк России | Сверх суммы — те же 0,5 % и 1 500 ₽ |
| Оплата по QR продавцу | бесплатный порог не расходует; комиссии для покупателя нет | СБП, Банк России | Действуют потолок операции и лимиты банка |
Условия банков меняются, а для клиентов с пакетами и подписками бывают выше базовых. Статья не заменяет договор с банком: перед крупным переводом сверьте цифру в своём приложении.
Три разных ограничения: лимит ЦБ, лимит банка и бесплатный порог
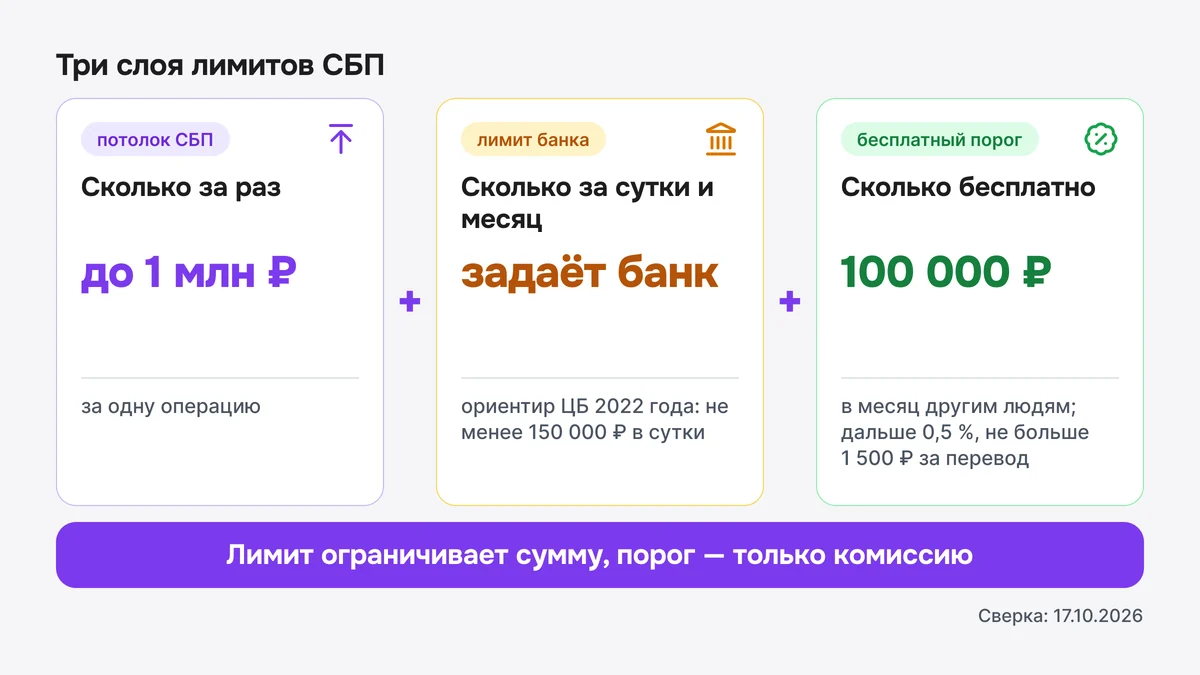
Путаница возникает потому, что все три называют словом «лимит». На деле они отвечают на разные вопросы: сколько можно отправить за раз, сколько банк пропустит за сутки и месяц, и с какой суммы начинается комиссия.
Потолок одной операции
Его задают правила СБП и Банк России: до 1 млн ₽ за одну операцию. С 1 мая 2022 года он вырос с 600 тыс. ₽ (по сообщению Банка России от 17 марта 2022 года). Исключение — перевод физлица между собственными счетами в разных банках: до 30 млн ₽ одной операцией (Указание Банка России от 17.06.2024 № 6753-У, действует с августа 2024 года). Это техническая граница, а не тариф: больше платёж просто не уйдёт.
Лимит вашего банка
Банк вправе ставить свои рамки на разовый, суточный и месячный объём. НСПК пишет об этом так: банки могут устанавливать лимит для своих клиентов по своему усмотрению, если он не противоречит правилам СБП. Ориентир есть только по суткам: в сообщении от 17 марта 2022 года Банк России указал, что минимальный суточный лимит в СБП, который банки могут установить клиентам, не менее 150 тыс. ₽. Это сообщение 2022 года, поэтому цифру считайте ориентиром. Выше этой планки у банка свобода: лимит зависит от канала, типа карты и тарифа. Упёрлись в такой лимит — перевод отклонят, и вопрос комиссии не возникает вовсе.
Бесплатный порог
Это не лимит в строгом смысле, а граница тарифа. Пока вы переводите другим людям не больше 100 000 ₽ в календарный месяц, банк не берёт комиссию. Перешагнули — платите, но переводите дальше. Порог меняет цену, а не возможность.
Лимит ограничивает сумму, порог — только комиссию. Можно упереться в лимит банка, не дойдя до порога, и можно перешагнуть порог, не упершись ни в какой лимит.
Пример на цифрах. Вы отправляете арендодателю 150 000 ₽ одним переводом, других переводов в этом месяце не было. Потолок СБП (1 млн ₽) вы не превышаете. Если суточный лимит банка 150 000 ₽ и больше, перевод пройдёт, а порог вы перешагнёте на 50 000 ₽: при ставке 0,5 % это не больше 250 ₽. Если суточный лимит 100 000 ₽, перевод отклонят, и комиссии не будет вовсе.
Сколько можно перевести другому человеку без комиссии
Это самый частый случай. По правилам Банка России переводы одного человека другому через СБП бесплатны до 100 000 ₽ в календарный месяц. Сверх этой суммы банк вправе взять не больше 0,5 % от превышения и не больше 1 500 ₽ за один перевод. Профессионально такая операция называется P2P-переводом между физлицами: деньги идут от частного лица частному лицу, без магазина и кассы посередине.
Что нужно помнить о пороге
- Месяц календарный. Счётчик обнуляется 1-го числа, а не через 30 дней после первого перевода. Т-Банк в справке пишет прямо: лимит обновляется 1-го числа каждого месяца.
- Считает банк-отправитель. Банк России на странице о СБП оговаривает, что ограничения применяются к переводам из каждого банка. Если у вас счета в двух банках, у каждого свой счётчик.
- Комиссию берёт банк отправителя; в приложениях её, как правило, показывают на экране подтверждения до нажатия «Перевести».
Сколько выйдет сверх порога
Ставка — потолок, а не обязательный тариф: фраза «не более 0,5 %» означает, что банк может брать меньше или не брать вовсе. Но при максимальной ставке и уже израсходованном пороге комиссия за один перевод выглядит так.
| Сумма перевода | 0,5 % по формуле | Максимум по правилам ЦБ |
|---|---|---|
| 20 000 ₽ | 100 ₽ | 100 ₽ |
| 100 000 ₽ | 500 ₽ | 500 ₽ |
| 300 000 ₽ | 1 500 ₽ | 1 500 ₽ |
| 1 000 000 ₽ | 5 000 ₽ | 1 500 ₽ (сработал потолок) |
Потолок в 1 500 ₽ достигается, когда сверх порога уходит 300 000 ₽ и больше. Если порог израсходован лишь частично, комиссию считают с превышения. Т-Банк в справке разбирает пример: при переводе 120 000 ₽ без подписок комиссия берётся с 20 000 ₽ и составляет 100 ₽. Другие банки могут считать иначе, поэтому смотрите строку «Комиссия» на экране подтверждения.
Перевод себе в другой банк: отдельный лимит 30 млн рублей
С 1 мая 2024 года между своими счетами в разных банках можно переводить до 30 млн ₽ в месяц без комиссии. Решение объявил Банк России в сообщениях от 28 декабря 2023 года и 27 апреля 2024 года. Это отдельный счётчик: порог в 100 000 ₽ для переводов другим людям он не расходует, и сам порог ЦБ тогда же оставил прежним.
Что входит в бесплатные 30 млн
- перевод по номеру счёта в мобильном приложении или личном кабинете банка;
- перевод по номеру телефона через СБП.
Не входят переводы по номеру карты и переводы, которые вы оформляете в отделении банка (сообщение ЦБ от 27 апреля 2024 года): за них банк вправе взять комиссию по своему тарифу.
Сколько можно за один раз и за сутки
Одной операцией себе можно перевести до 30 млн ₽, остальные переводы упираются в 1 млн ₽. Суточные ограничения на бесплатные переводы себе в пределах 30 млн банки вводить не вправе: 22 мая 2024 года Банк России разъяснил кредитным организациям, что они «не могут ограничивать размер или количество бесплатных переводов в сутки». Сверх 30 млн ₽ в месяц действует та же ставка, что и для переводов другим людям: до 0,5 % и не больше 1,5 тыс. ₽ за перевод.
Условие: банк должен распознать, что это вы
Бесплатные 30 млн действуют, когда получатель — вы сами. Т-Банк в справке оговаривает: бесплатный перевод себе в другой банк относится к счёту, привязанному к тому же номеру телефона. Если номер другой, банк может не признать получателя вами и провести операцию как перевод другому человеку, то есть через порог 100 000 ₽. Перед тем как нажать «Перевести», проверьте, что в списке выбран ваш банк и ваш номер.
Крупный перевод себе — обычная операция. Но если следом вы платите человеку, с которым полгода не было переводов, банк может задержать второй платёж: об этом в разделе про антифрод ниже.
Лимиты по банкам: Сбербанк, ВТБ, Т-Банк, Альфа-Банк, Газпромбанк
Ниже — что банки публикуют на своих страницах на 17 октября 2026 года. Это цифры «как опубликовано», а не гарантия для вашего счёта: у банков есть пакеты и подписки, а страницы одного банка иногда противоречат друг другу.
| Банк | Бесплатно другим людям в месяц | Лимиты самого перевода | Источник |
|---|---|---|---|
| Сбербанк | 100 000 ₽; сверх — 0,5 %, не больше 1 500 ₽ | по странице банка: 25 000 ₽ за перевод с карты, 150 000 ₽ в сутки, 600 000 ₽ в месяц (пример на ней расходится с этими цифрами) | sberbank.ru, страница о СБП |
| ВТБ | 300 000 ₽ на «Мультикарте», на «Привилегии Мультикарта» бесплатно; сверх — 0,5 %, не больше 1 500 ₽ | «Мультикарта»: до 500 000 ₽ за перевод и в сутки; «Привилегия Мультикарта» и «Прайм+»: до 1 млн ₽; до 10 млн ₽ в месяц | vtb.ru, страница о СБП |
| Т-Банк | 100 000 ₽ без подписки, 300 000 ₽ с Pro, без ограничений с Premium; сверх — 0,5 %, не больше 1 500 ₽ | в справке не указаны | tbank.ru, справка о переводах |
| Альфа-Банк | зависит от карты и пакета услуг; единую цифру подтвердить не удалось | не указаны | alfabank.ru, справочные материалы |
| Газпромбанк | 100 000 ₽; до 200 000 ₽ с «Газпром Бонус Плюс» (в зависимости от тарифа); сверх — 0,5 %, не больше 1 500 ₽ | разовый перевод — не более 1 млн ₽; суточный лимит в статье не указан | gazprombank.ru, статья от 17.09.2026 |
Сбербанк
На странице банка о СБП указаны 25 000 ₽ на один перевод с карты в другой банк, 150 000 ₽ в сутки (в примере обновляется в 00:00 по Москве) и 600 000 ₽ в месяц. Но пример на той же странице использует суммы, которые с этими лимитами не сходятся, поэтому принимайте цифры как ориентир, а точные лимиты смотрите в приложении.
ВТБ
Порог привязан к пакету обслуживания. Страница банка о СБП называет 300 000 ₽ для «Мультикарты», а в разделе «Сколько можно перевести без комиссии?» — без привязки к пакету; для «Привилегии Мультикарта» переводы бесплатны. Свой порог смотрите в приложении.
Т-Банк (Тинькофф)
Справка банка называет три уровня порога по подписке. Отдельного суточного лимита для СБП справка не называет; общий потолок СБП — до 1 млн ₽, а на свой счёт в другом банке, привязанный к тому же номеру телефона, — до 30 млн ₽.
Альфа-Банк
Публичные материалы банка по СБП расходятся. В справочном разделе о карте с кешбэком сказано, что комиссия за переводы СБП 0 ₽, даже если переводите больше 100 000 ₽ в месяц, но это может быть условием конкретной карты. Для остальных единую цифру подтвердить не удалось. Пока на экране подтверждения не стоит «0 ₽», на бесплатность сверх 100 000 ₽ не рассчитывайте.
Если цифра в вашем приложении отличается от таблицы, верна цифра из приложения. Таблица отражает страницы банков на 17.10.2026. Переводы себе до 30 млн ₽ в месяц без комиссии на своих страницах называют Сбербанк, ВТБ, Т-Банк и Газпромбанк.
Оплата по QR-коду и лимиты СБП: что считается переводом, а что покупкой
У кассы и на сайте вы платите по QR или кнопке СБП, и это другой тип операции, чем перевод знакомому. В терминах СБП перевод между людьми называется C2C, оплата товаров и услуг бизнесу — C2B. Бесплатный порог привязан только к первому типу.
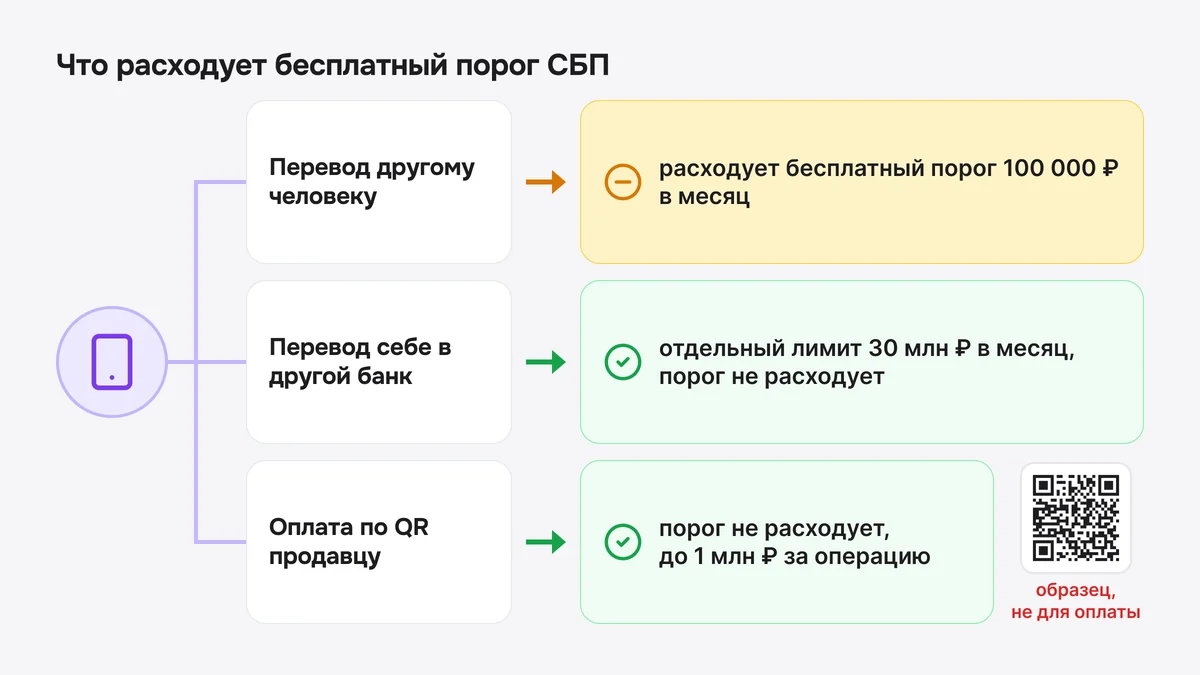
Банк России пишет об этом прямо: при оплате товаров и услуг через СБП с граждан комиссия не взимается, а такая операция не расходует лимит бесплатных переводов (страница «Система быстрых платежей» на cbr.ru, обновлена 06.02.2026). НСПК в разделе вопросов и ответов говорит то же. Потолок остаётся: до 1 млн ₽ за одну покупку. Банк при этом вправе вводить дополнительные лимиты на суммы переводов или платежей «согласно внутренней политике управления рисками» — так формулирует НСПК.
Что расходует порог, а что нет
Расходуют порог в 100 000 ₽:
- перевод другому человеку на счёт в другом банке, в том числе по номеру телефона;
- операции с электронными кошельками: с 1 ноября 2024 года порог распространяется и на них.
Не расходуют порог:
- перевод самому себе в другой банк — у него свой лимит, 30 млн ₽ в месяц;
- оплата покупок и услуг по QR, кнопке, ссылке или NFC-метке;
- перевод внутри одного банка: это не СБП, действуют тарифы банка.
Где граница между покупкой и переводом
Решает не способ (QR или телефон), а получатель. Если вы платите организации, ИП или самозанятому через торговый QR, это покупка. Если вам присылают «личный QR» или номер телефона частного лица, банк, как правило, проводит это как перевод другому человеку, и порог расходуется. Как ваш банк классифицировал конкретную операцию, видно по комиссии на экране подтверждения: у покупки её нет.
Пошаговую оплату, возврат и что делать, если платёж завис, мы разобрали отдельно: как оплатить по QR-коду с телефона. Для лимитов вывод один: оплата по QR расходует их иначе, чем перевод, и если QR выдаёт магазин, о бесплатном пороге можно не думать.
Как узнать свой лимит и остаток бесплатных переводов
Единого «калькулятора остатка» у СБП нет: счётчик ведёт ваш банк. НСПК советует смотреть текущие суточный и месячный лимиты в личном кабинете на сайте банка или в приложении. Порядок действий такой.
- Откройте приложение банка, раздел переводов по СБП или «В другой банк». Найдите пункт «Лимиты» или подсказку рядом с полем суммы: названия у банков разные.
- Введите сумму перевода, но не подтверждайте. Обычно приложение показывает строку «Комиссия». Если там 0 ₽, порог для этой суммы не исчерпан. Если сумма больше нуля, перевод частично или полностью выходит за порог.
- Если остаток нигде не виден, сложите исходящие СБП-переводы другим людям из этого банка с 1-го числа месяца. Оплату по QR и переводы себе не включайте.
- Проверьте, нет ли у вас пакета или подписки, которая повышает порог: Pro или Premium в Т-Банке, «Мультикарта» или «Привилегия» в ВТБ, привилегии и «Газпром Бонус Плюс» в Газпромбанке, пакеты и подписки в Альфа-Банке.
- Если цифры не сходятся, спросите в чате поддержки основание: тариф, дату обновления лимита, учтённые операции.
Лимит исчерпан: что можно сделать, а что делать не стоит
Что можно
- Подождать. Суточный лимит обновится в начале следующих суток, месячный порог — 1-го числа.
- Заплатить комиссию. Если деньги нужны сегодня, посчитайте по таблице выше: сверх порога не больше 0,5 % и не больше 1 500 ₽ за перевод.
- Попросить банк поднять лимит. НСПК отмечает, что часть банков идёт навстречу, часть отказывает, а некоторые требуют условий, например подключения биометрии. Лимит меняет только банк: «платное увеличение» от посторонних — повод насторожиться.
- Выбрать другой маршрут для крупной суммы: перевод по реквизитам или платёж в отделении. Там действуют другие тарифы банка, комиссию уточните заранее.
Чего делать не стоит
- Дробить крупный перевод на серию мелких, чтобы уложиться в суточный лимит или уйти от комиссии. Банк может расценить такую серию как признак подозрительной операции, и проблемой станет уже не лимит, а проверка или блокировка.
- Просить знакомых принять деньги на их карту или самому принимать чужие переводы «за вознаграждение». Передача карты, счёта или доступа к банку посторонним — схема, в которой банки видят дроппера; она грозит блокировкой и юридической ответственностью.
- Искать «способы обойти лимит». Такой способ либо нарушает правила банка, либо оказывается мошеннической схемой.
Перевод в пределах лимита не проходит: антифрод и 115-ФЗ
Бывает, что до порога далеко и суточный лимит не выбран, а банк всё равно отклоняет или задерживает перевод. Причин несколько, и лимит среди них не главная. Ориентир — таблица.
| Что вы видите | Возможная причина | Что делать |
|---|---|---|
| «Превышен лимит» | Лимит вашего банка на операцию, сутки или месяц | Проверить лимит, дождаться обновления или обратиться в банк |
| «Банк получателя недоступен» или получатель не найден | Банк получателя не подключён к СБП или идут технические работы | Уточнить у получателя банк «по умолчанию», повторить позже |
| «Операция отклонена в целях безопасности» | Сработал антифрод: перевод совпал с признаками из перечня Банка России | Связаться с банком и подтвердить операцию |
| Запрос документов или перевод «на паузе» два дня | Проверка по закону о противодействии отмыванию доходов либо получатель есть в базе Банка России | Ответить банку, приложить документы, подтвердить перевод по его инструкции |
Антифрод по закону о национальной платёжной системе
Статья 8 Федерального закона от 27.06.2011 № 161-ФЗ «О национальной платёжной системе» обязывает банк до списания проверить перевод на признаки того, что он сделан без добровольного согласия клиента (часть 3.1). Признаки устанавливает Банк России. При переводах через СБП выявленные признаки означают отказ в операции (часть 3.4); если вы подтвердили распоряжение или повторили операцию, банк обязан принять его, когда нет иных оснований для отказа (часть 3.8). Если получатель числится в базе Банка России о мошеннических переводах, банк на два дня приостанавливает приём подтверждённого распоряжения или отказывает в повторной операции (часть 3.10): это «период охлаждения» из Федерального закона от 24.07.2023 № 369-ФЗ.
С 1 января 2026 года действует расширенный перечень: 12 признаков вместо шести (приказ Банка России от 05.11.2025 № ОД-2506). Среди новых — смена номера телефона в онлайн-банке или на Госуслугах за 48 часов до перевода и перевод человеку, с которым полгода не было финансовых отношений, если меньше чем за сутки до этого вы переводили себе из другого банка через СБП больше 200 000 ₽. Закон не обязывает банк называть, какой именно признак сработал.
Закон о противодействии отмыванию доходов
Отдельный источник отказов — Федеральный закон от 07.08.2001 № 115-ФЗ о противодействии легализации (отмыванию) доходов, полученных преступным путём, и финансированию терроризма: его статья 7 обязывает банки проверять клиентов и операции, поэтому банк вправе запросить документы по платежу, а при подозрениях отказать в его проведении. Отказ не значит, что вас в чём-то обвиняют: банк проверяет смысл платежей.
Как вести себя при отказе
- Не повторяйте перевод по десять раз подряд: серия одинаковых попыток сама похожа на подозрительную активность.
- Звоните в банк по номеру из приложения или с карты, не по ссылке из сообщения.
- Если банк просит документы, подготовьте договор, чек или переписку, объясняющие платёж.
- Если отказ связан с базой Банка России, заявление можно подать через банк или в интернет-приёмную ЦБ; Банк России рассматривает заявление в течение 15 рабочих дней со дня получения.
Решение остаётся за банком, и зачисление эти шаги не гарантируют.
Как принимать деньги по СБП: лимиты для ИП и самозанятых
Если вы не отправляете деньги, а получаете их от арендаторов, клиентов или учеников, картина другая. Порог в 100 000 ₽ считает банк плательщика: клиент, который в этом месяце уже перевёл другим людям больше 100 000 ₽, заплатит комиссию сам. Вам перевод придёт, но постоянному клиенту такая комиссия быстро надоедает.
Регулярный приём выручки переводами на личную карту создаёт и вторую проблему: банк может спросить, откуда эти деньги и зачем они приходят. Для коммерческих расчётов в СБП есть другой маршрут — оплата по торговому QR. У плательщика порог не расходуется, а продавец платит банку тариф: по данным Банка России, не больше 0,7 %, для социально значимых категорий — 0,4 %. Потолок операции тот же, 1 млн ₽. Подключение, тарифы и возвраты разобраны в статье про приём платежей по СБП для бизнеса.
Пока торговый QR не подключён, клиенту можно дать платёжный QR-код вместо просьбы «переведите на карту»: он ведёт в банк по реквизитам или платёжной ссылке. Оговорка простая: qrcode.website платежей не принимает, лимиты не меняет и не обходит. На такую оплату действуют правила банка и СБП, поэтому «без лимитов» и «без комиссии» такой QR не обещает.
Как менялись лимиты СБП с 2019 года
История коротка, и она объясняет, почему в старых текстах другие числа. Размер бесплатного порога с 2020 года не менялся: менялись потолок операции, лимит для переводов себе и круг операций, на которые порог распространяется.
| Дата | Что изменилось | Источник |
|---|---|---|
| 28.01.2019 | СБП начала работать: переводы по номеру телефона между банками | Банк России |
| 01.05.2020 | Бесплатные переводы между людьми до 100 тыс. ₽ в месяц; сверх — не больше 0,5 % и 1,5 тыс. ₽ | Банк России, 30.04.2020 |
| 01.05.2022 | Максимальная операция в СБП выросла с 600 тыс. до 1 млн ₽ | Банк России, 17.03.2022 |
| 01.05.2024 | Переводы себе между счетами в разных банках: до 30 млн ₽ в месяц без комиссии | Банк России, 28.12.2023 и 27.04.2024 |
| Август 2024 | Одна операция себе — до 30 млн ₽ | Указание Банка России от 17.06.2024 № 6753-У |
| 01.11.2024 | Порог 100 тыс. ₽ распространён на электронные кошельки | Банк России, 20.09.2024 |
| 01.01.2026 | Расширенный перечень признаков мошеннических переводов: 12 вместо шести | Приказ Банка России от 05.11.2025 № ОД-2506 |
| 30.07.2026 | Банк России сообщил о сервисе внесения наличных через банкомат одного банка с зачислением на свой счёт в другом; подключение — решение банка | Банк России, 30.07.2026 |
Практический вывод: цифры из текстов 2022–2023 годов, особенно про «600 тысяч» за операцию и «перевод себе в пределах 100 тысяч», устарели. А об изменениях порога лучше узнавать на cbr.ru и sbp.nspk.ru, а не из пересказов.
Что сделать дальше
Перед крупным переводом определите тип операции (другому человеку, себе или оплата продавцу), посмотрите строку «Комиссия» до подтверждения и сверьте сумму с лимитом банка. Если перевод не проходит, свяжитесь с банком, а не повторяйте его.
Лимиты СБП проще держать в голове по трём вопросам: сколько за раз, сколько банк пропустит за сутки и месяц, сколько бесплатно. Если вы сами выставляете счёт клиенту или арендатору, вместо диктовки реквизитов можно собрать QR-код для счёта на оплату: он ведёт в банк по реквизитам или платёжной ссылке, а сумму, лимит и комиссию по-прежнему определяет банк плательщика.
Частые вопросы
Какой лимит переводов по СБП в месяц без комиссии?
Другим людям банки не берут комиссию до 100 000 ₽ в календарный месяц (страница Банка России о СБП, обновлена 06.02.2026). Сверх этого комиссия — не больше 0,5 % от превышения и не больше 1 500 ₽ за перевод. Порог считает банк-отправитель отдельно. Себе в другой банк можно до 30 млн ₽ в месяц, оплата по QR порог не расходует.
Какой лимит по СБП в день?
Единого суточного лимита нет: его задаёт банк. В сообщении от 17.03.2022 Банк России указал, что минимальный суточный лимит, который банки могут установить клиентам, сохраняется на уровне не менее 150 тыс. ₽. Для бесплатных переводов себе в пределах 30 млн ₽ суточные ограничения запрещены (разъяснение ЦБ от 22.05.2024). Потолок одной операции — 1 млн ₽. Свой лимит смотрите в приложении.
Какой лимит переводов по СБП в Сбербанке?
На странице Сбера о СБП бесплатный порог — 100 000 ₽ в месяц, сверх — 0,5 %, но не больше 1 500 ₽. Лимиты перевода с карты там же: 25 000 ₽ за перевод, 150 000 ₽ в сутки, 600 000 ₽ в месяц, но пример на странице использует другие суммы. Данные на 17.10.2026; в момент перевода ориентируйтесь на приложение.
Какой лимит по СБП в ВТБ без комиссии?
Зависит от пакета. По странице ВТБ о СБП на «Мультикарте» бесплатно до 300 000 ₽ в месяц, выше — 0,5 %, но не больше 1 500 ₽; у «Привилегии Мультикарта» переводы бесплатны. Разовый и суточный лимит — 500 000 ₽ на «Мультикарте» и 1 млн ₽ на «Привилегии Мультикарта» и «Прайм+». На свои счета в других банках — до 30 млн ₽ в месяц.
Какой лимит по СБП в Т-Банке (Тинькофф)?
По справке Т-Банка бесплатно до 100 000 ₽ в месяц без подписки, до 300 000 ₽ с подпиской Pro, без ограничений с сервисом Premium. Лимит обновляется 1-го числа. Сверх лимита — 0,5 % от превышения, но не больше 1 500 ₽: при переводе 120 000 ₽ без подписок комиссия составит 100 ₽. Себе в другой банк — без комиссии до 30 млн ₽ в месяц.
Какой лимит СБП при переводе себе в другой банк?
Без комиссии — до 30 млн ₽ в месяц, с 1 мая 2024 года; одной операцией — до 30 млн ₽. Бесплатны переводы по номеру счёта и по номеру телефона через СБП, но не по номеру карты и не в отделении. Суточные ограничения для них банки вводить не вправе. Банк должен распознать получателя как вас: проверьте номер телефона.
Есть ли лимит на оплату по СБП в магазине и по QR-коду?
Месячного лимита и комиссии для покупателя нет: оплата по QR, кнопке или ссылке бесплатный порог не расходует. Остаётся потолок до 1 млн ₽ за операцию и дополнительные лимиты банка на платежи. Если вы платите по личному QR или номеру частного лица, а не организации, банк может провести операцию как перевод, и тогда порог 100 000 ₽ расходуется.
Что будет, если превысить лимит бесплатных переводов по СБП?
Перевод не блокируется: банк берёт комиссию, не больше 0,5 % от превышения и не больше 1 500 ₽ за перевод, и показывает её на экране подтверждения. Можно отказаться и подождать до 1-го числа. Лимит банка превышать нельзя, такой перевод отклонят. Дробить сумму на мелкие переводы, чтобы уйти от комиссии, не стоит: банк может счесть это подозрительной операцией.